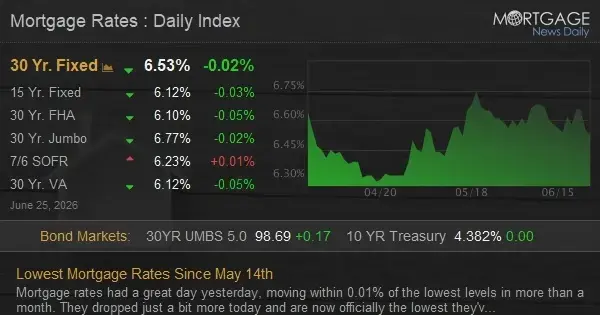
În ultima parte a trimestrului, piețele financiare sunt adesea supuse unor
Dobânzile ipotecare au atins un nou minim istoric, înregistrând cea mai mică valoare de la 14 mai încoace. Scăderea de astăzi a fost una modestă, dar a consolidat tendința favorabilă de ieri, care a adus ratele ipotecare la un nivel fără precedent în peste o lună. Deși corecția de astăzi a fost mai degrabă o ajustare minoră, ea a ajutat la validarea mișcării de ieri, care altfel ar fi putut fi considerată o simplă fluctuație nesemnificativă.
Ultimele știri
 Moștenirea unei proprietăți cu împrumut imobiliar invers: ce să faci cu casa ta?
 Cum să finanțăm adaptarea casei pentru bătrâni
 Cum să finanțezi o suită pentru rude sau un ADU: HELOC, refinanțare cu numerar și împrumut de construcție
 Finanțarea locuinței fără datorii: avantaje și dezavantaje ale investițiilor de capital propriu
În ultima parte a trimestrului, piețele financiare sunt adesea supuse unor fluctuații imprevizibile, generate de factori specifici lumii tradingului, întrucât ratele ipotecare sunt strâns legate de nivelul tranzacționării pe piața obligațiunilor. Datele privind inflația PCE, publicate astăzi, au avut un impact pozitiv asupra obligațiunilor, determinând o ușoară creștere a valorii lor. Deși aceste date au corespuns previziunilor mediane ale analiștilor, ele au avut totuși un efect pozitiv, întrucât unii traderi ar fi putut aștepta o inflație mai ridicată și au fost astfel dispuși să cumpere obligațiuni atunci când temerile lor nu s-au materializat.
În esență, ratele ipotecare au profitat de o conjunctură favorabilă pe piața
În esență, ratele ipotecare au profitat de o conjunctură favorabilă pe piața obligațiunilor, care a fost influențată de datele macroeconomice. Mișcarea de astăzi a fost una de consolidare, care a urmat unei scăderi mai ample de ieri. În acest context, este important de remarcat că ultimele săptămâni ale unui trimestru pot fi marcate de o volatilitate ridicată, generată de factori tehnici pe piețele financiare.
Această volatilitate poate fi atribuită strategiilor de gestionare a portofoliilor, care implică ajustări periodice ale activelor financiare. În plus, fluctuațiile cursului de schimb și modificările ratelor dobânzilor pe termen scurt pot influența, de asemenea, ratele ipotecare. Pe fondul acestei volatilități, evoluția ratelor ipotecare rămâne un subiect de interes pentru investitori și pentru cei care intenționează să contracteze un credit ipotecar.