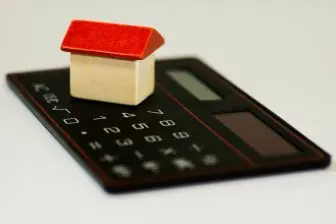
Ce se întâmplă cu ratele bancare?
Estate agents și brokerii de credite ipotecare se pregătesc pentru o schimbare bruscă a pieței imobiliare, deoarece economiștii prevăd o creștere a ratelor la Bank of England în luna următoare. Banca centrală ar trebui să ridice rata de bază de la 3,75 % în noiembrie, în urma unei creșteri recente a inflației. Decizia va veni la doar o săptămână după ce chancellorul John Healey a prezentat bugetul de toamnă, adăugând volatilitate sectorului proprietății.
Ultimele știri
 Un băț de mâncare îți spune când plantele de casă au nevoie de apă
 Centrala nucleară de la Cernavodă revine la capacitate maximă în următoarele 24 de ore
 Nouă anchetă la băncile din România. Bogdan Chirițoiu
 Casa cu ferestre forestiere: dialogul perfect între natură și modernitate în Sapporo
Creșterea iminentă a ratelor ar putea reduce numărul de oferte de credite ipotecare, restrângând accesul la finanțare pentru cumpărători.
Organizația Propertymark, corporația din domeniu, a avertizat că combinația de costuri mai mari de împrumut și un mediu de creditare mai strict ar putea încetini vânzările de locuințe și ar putea face ca prețurile să scadă.
Brokerii de credite anticipează o scădere a noilor cereri, în timp ce agenții imobiliare prevăd o răcire a cererii, în special pe piața de mijloc.
Experții din industrie spun că mișcarea Băncii de Anglia va forța băncile să își restrânge criteriile de creditare.
„Când ratele cresc, băncile reevaluează riscul și, de obicei, cresc pragurile de aprobare,” explică un consilier senior în credite ipotecare.
Această restrângere ar putea însemna că mai puțini oameni se califică pentru împrumuturi, în special cei care se află la marginea accesibilității. Rezultatul ar putea fi o contracție a numărului de proprietăți care intră pe piață, deoarece vânzătorii așteaptă condiții mai favorabile.
Ratele cresc și creditul devine mai greu de obținut?
Momentul creșterii, imediat după bugetul de toamnă, amplifică incertitudinea.
Bugetul a introdus noi măsuri fiscale care ar putea influența puterea de cumpărare a gospodăriilor, în timp ce creșterea ratelor va afecta direct costurile de împrumut.
Împreună, creează un mediu complex în care cumpărătorii trebuie să peseze plățile lunare mai mari împotriva posibilelor schimbări în sprijinul guvernamental.
Mulți potențiali proprietari se întreabă dacă ar trebui să finalizeze achiziția acum sau să aștepte ca ratele să se stabilizeze. Cumpărătorii cu poziții financiare solide pot găsi totuși avantaje în blocarea unui credit înainte de creștere.
Cei mai sensibili la preț ar putea prefera să întârzie, anticipând că piața se va ajusta și va oferi termeni mai favorabili mai târziu.
Reacția pieței va depinde, de asemenea, de viteza cu care băncile se adaptează.
Văriți să faceți achiziția acum sau să așteptați?
Dacă băncile oferă produse competitive sau mențin standarde de creditare flexibile, impactul asupra vânzărilor ar putea fi atenuat. Totuși, dacă restrângerea este severă, piața imobiliară ar putea înregistra o încetinire semnificativă, în special în prima jumătate a anului.
Perspectiva pentru sectorul locuințelor rămâne precaută.
În timp ce politica Băncii de Anglia vizează reducerea inflației, ea poate încetini și creșterea tranzacțiilor imobiliare. Agenții imobiliare monitorizează situația cu atenție, gata să ajusteze strategiile de marketing pe măsură ce apar noi date. Brokerii de credite se pregătesc pentru o schimbare a cererii, sfătuiind clienții să ia în considerare implicațiile pe termen lung ale ratelor mai mari.
Q: Cum va afecta creșterea ratelor plățile lunare la credite? A: Ratele mai mari înseamnă plăți lunare mai mari pentru creditele noi. Creditele cu rată fixă existente nu sunt afectate până la expirarea termenului, după care potențialul costuri cresc dacă se refac.
Q: Vor scădea prețurile locuințelor din cauza creșterii ratelor? A: Prețurile pot scădea dacă cererea scade, dar efectul depinde de oferta, condițiile locale și amploarea restrângerii creditării. Unele regiuni pot vedea doar schimbări modeste.
Q: Ar trebui să aștept să cumpăr după schimbarea ratelor?
A: Depinde de situația financiară și de Blocarea unui credit înainte de creștere poate asigura o rată mai mică, însă așteptarea poate permite beneficiul de eventuale ajustări de preț.