De ce urcă prețurile locuințelor?
În august, media națională a valorilor locuințelor unifamiliale a crescut cu 2,1% față de anul trecut, o ușoară accelerare față de creșterea de 1,9% din iulie. Această mișcare vine într-un moment în care rata ipotecară se menține în jurul a 6%, păstrând accesibilitatea la locuri de locuit ca o îngrijire constantă pentru cumpărători.
Ultimele știri
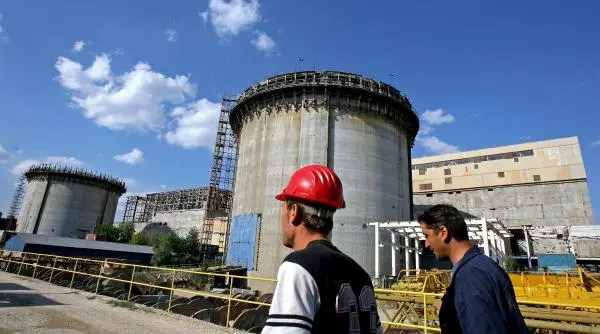 Centrala nucleară de la Cernavodă revine la capacitate maximă în următoarele 24 de ore
 Nouă anchetă la băncile din România. Bogdan Chirițoiu
 Casa cu ferestre forestiere: dialogul perfect între natură și modernitate în Sapporo
 Făcătorii inteligente folosesc pietrele libere ca alternativă durabilă la banciuri din plastic - uite cum
Creșterea prețurilor reflectă o revenire modestă a pieței imobiliare după o perioadă de creștere lentă. Datele din indexul S&P CoreLogic Case-Shiller arată că prețurile vânzărilor repetate au urcat constant, semnalând o nouă încredere a cumpărătorilor. Totuși, creșterea de 2,1% rămâne sub rata inflației de 7% raportată pentru aceeași perioadă, ceea ce înseamnă că puterea de cumpărare reală a proprietarilor nu s-a îmbunătățit.
Creșterea de 2,1% din august este cel mai rapid ritm observat de la începutul anului 2023, sugerând că vânzătorii recâștigă o anumită poziție de putere. Analizatorii atribuie această accelerare unei oferte mai strânse de locuințe și unei ușoare relaxări a ratelor ipotecare față de vârf. În ciuda acestui lucru, rata medie rămâne peste pragul de 5% care istoric susține o creștere mai puternică a prețurilor. În consecință, mulți cumpărători potențiali rămân exclusi din piață, limitând amplitudinea creșterii prețurilor.
Va rezista această accelerare?
Proprietarii care au cumpărat în timpul pandemiei se bucură de valorile mai mari, dar decalajul față de inflație înseamnă că efectul de bogăție este atenuat. Traiectoria pieței imobiliare rămâne sensibilă la viitoarele schimbări de rată, deoarece orice nouă creștere a ratelor ar putea opri sau inversa tendința curentă.
Poate accelerația curentă a valorilor locuințelor să se mențină până la sfârșitul anului? Economiștii avertizează că piața rămâne vulnerabilă la schimbările de politică monetară. Dacă Rezerva Federală crește ratele, costurile de împrumut ar putea urca, reducând cererea și încetinind creșterea prețurilor. Pe de altă parte, o scădere a ratelor ar putea declanșa o revenire mai puternică, aducând valorile mai aproape de inflație.
Performanța sectorului imobiliar depinde și de condițiile economice mai largi. Creșterea ocupării, creșterea salariilor și încrederea consumatorilor vor influența toată dispoziția cumpărătorilor de a plăta prețuri mai mari. Dacă acești factori rămân stabili, piața poate menține traiectoria sa de creștere modestă.
Perspectiva pentru valorile locuințelor rămâne incertă. Deși datele din august semnalează o schimbare pozitivă, decalajul dintre creșterea prețurilor și inflație sugerează că piața este încă într-un echilibru fragil. Proprietarii și investitorii ar trebui să monitorizeze îndeaproape mișcările ratelor și indicatorii economici pentru a evalua tendințele viitoare.
Întrebări frecvente
Î: Cum se compară creșterea de 2,1% a valorilor locuințelor cu anul trecut? R: Este o îmbunătățire modestă față de creșterea de 1,9% din iulie, dar rămâne sub rata inflației de 7%, ceea ce indică că câștigurile reale sunt limitate.
Î: Ce rol joacă ratele ipotecare în creșterea prețurilor locuințelor? R: Ratele mai mari cresc costurile de împrumut, reducând cererea și încetinind creșterea prețurilor. Intervalul curent de mijloc de 6% păstrează accesibilitatea strânsă.
Î: Vor continua valorile locuințelor să urce în acest an? R: Posibil, dar creșterea depinde de deciziile viitoare privind ratele și de stabilitatea economică. O creștere a ratelor ar putea opri câștigurile, în timp ce o scădere ar putea le accelera.