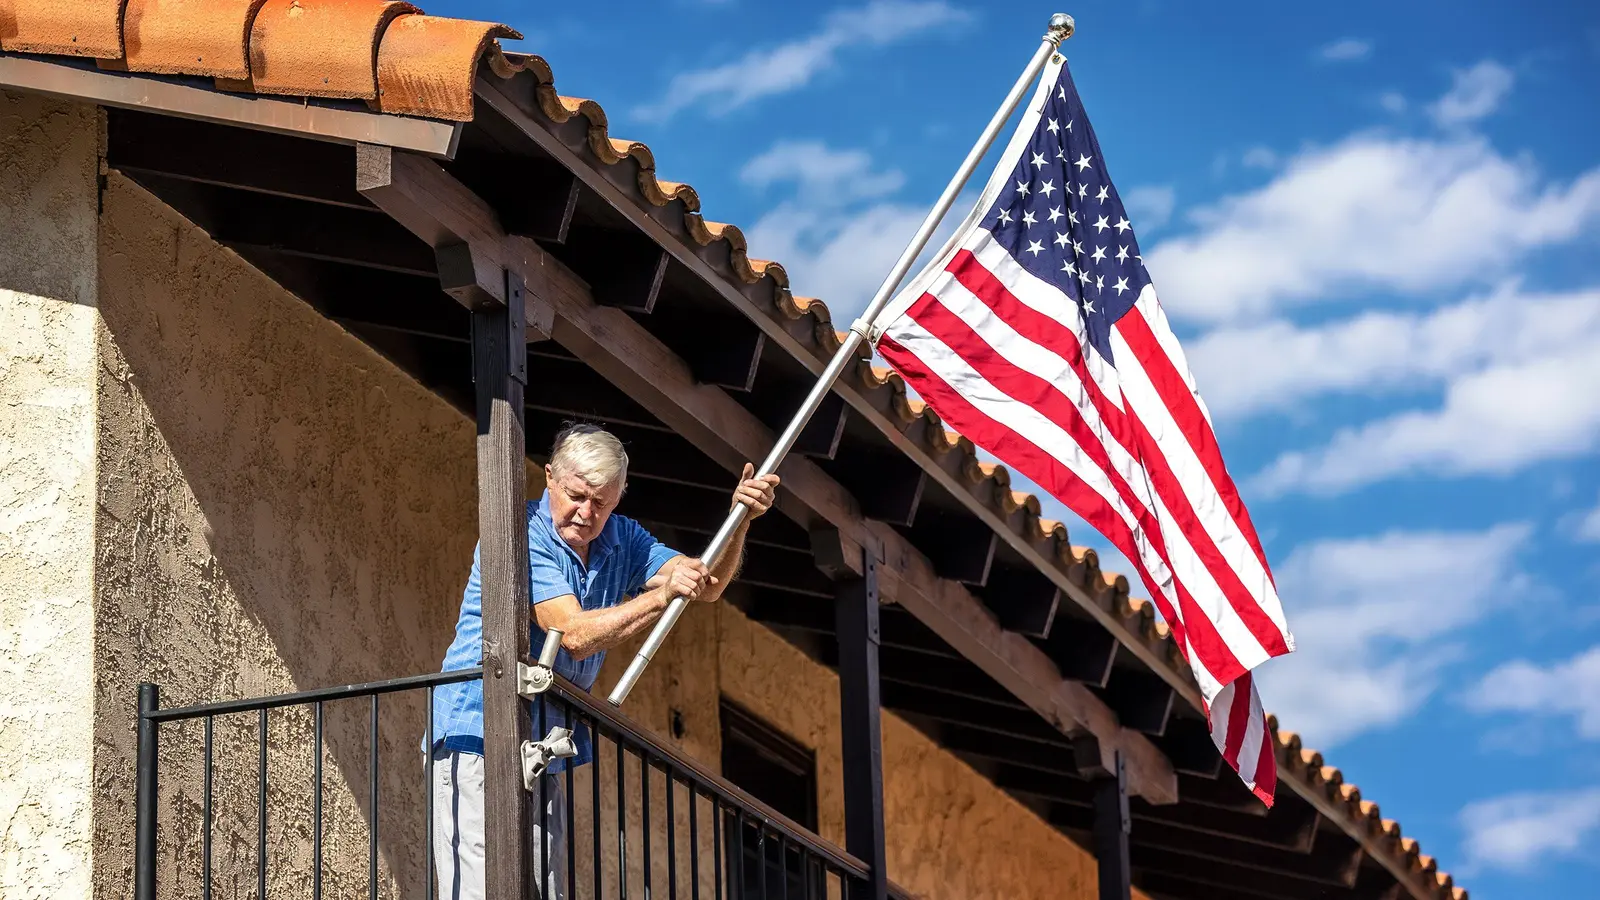
Ce face un imprumut VA diferit?
Barbara și Robbie McBroom, un couple din Texas, au fost forțați să găsească o locuință comună în 2025 după ce Barbara, la 76 de ani, a suferit o cădere care a complicat viața de zi cu zi. Ei îngrijeau de un nepot și împarteau timp între două case, iar stresul financiar și emotional a crescut până când Robbie a decis că era timpul pentru o schimbare radicală.
Ultimele știri
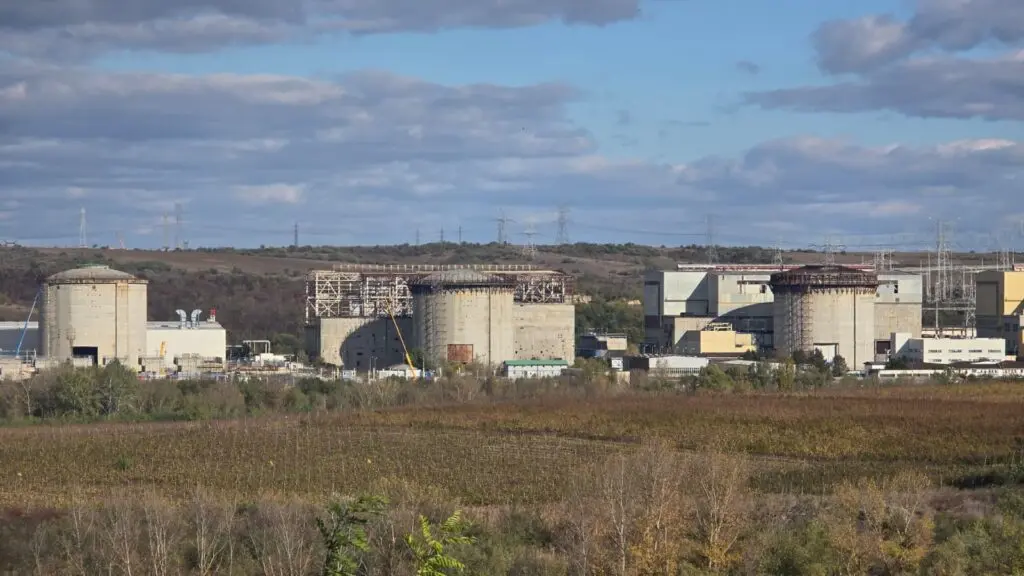 reproiectarea canalului Bala 2 după oprirea centralului nuclear
 VIDEO | Ministrul Energiei anunță un pact pe 10 direcții strategice
 Modernizare apartament Ensanche din Bilbao cu amenajare nouă
 Un băț de mâncare îți spune când plantele de casă au nevoie de apă
Au ales să se mută într-o singură locuință unde puteau să locuiească toți împreună, iar soluția pe care l-au găsit a fost un imprumut garantat de departamentul pentru veterani (VA), care le-a permis să achiziționeze o casă fără necesitatea unei plăți initiale mari.
În contextul în care ratele ipotecare conventionale au depășit 7% în sfârşitul anului 2025, mulți veterani eligibili nu ştiu sau nu folosesc beneficiul de imprumut VA, care nu necesită plată iniţială și are adesea rate mai mici decât cele din sectorul privat. Aceste imprumuturi sunt disponibile pentru veterani de armată, personal activ și unele categorii de soţi supravieţitori, oferind o alternativă accesibilă chiar și în condiții de piată grea.
Experții susţin că lipsa de informaţie este una dintre cauzele principale pentru care acest instrument rămâne subutilizat.
Un imprumut VA nu solicită asigurare ipotecară privată, chiar dacă plata iniţială este zero, iar taxa de financiere poate fi inclusă în suma imprumutului. De asemenea, creditorii sunt mai indulgenţi cu privire la istoricul de credit, înţelegând situaţiile specifice ale veteranilor.
În cazul McBroom, această flexibilitate le-a permis să obţină finanţarea necesară fără să epuizeze economiile de viaţă sau să se împrumute la rate exorbitante.
De ce mulți veterani nu ştiu despre această opţiune?
Conform datelor departamentului pentru veterani, peste 600.000 de imprumuturi VA au fost aprobat în 2025, dar estimările indică că jumătate din veterani eligibili nu au aplicat niciodată.
O parte semnificativă din problemă este lipsa de counseling financiar accesibil și de campaniile de informare țintește la bătrâni sau cei cu mobilitate redusă. Mulți veterani din generaţia cea mai în vârstă nu folosesc activ internetul sau nu sunt în contact regulat cu birourile de servicii VA.
Organizatii de susţinere locale au început să organizeze întâlniri în centre comunitare și la oficele de poștă pentru a explica detalii despre eligibilitate, documente necesare și procesul de aplicare.
Un consilier din Texas a declarat: „Nu e problema ca ei nu merită — e ca nimeni să nu le-arătat că există o ușă deschisă.”
În prezent, Barbara și Robbie locuiesc încasă nouă dintr-un cartier cald, lângă familie și servicii medicale. Povestea lor ilustrează cum un beneficiu cunoscut în teorie poate deveni o linie de viață în practică, mai ales când condițiile economice sunt dure.
Cum a schimbat un imprumut VA viața cuplului din Texas?
Autoritățile VA au început să încorporeze mesaje despre imprumuturi în materiale de sănătate și pensii, sperând să ajungă la un public mai larg. Dacă tendința va continua, s-ar putea să vedem un crescut constant al utilizării acestui instrument în anii viitori.
Care sunt condițiile de eligibilitate pentru un imprumut VA? Pentru a fi eligibil, trebuie să fi fost veteran cu demobilizare onorifică, personal activ în armată sau soț/supravietuitor de veteran care îndeplinește anumite criterii de serviciu.
Se verifică și Durata și tipul serviciului militar.
Este necesar să aibă un credit perfect pentru a obține un imprumut VA? Nu, nu este necesar.
Creditorii VA accepă scoruri de credit mai joase decât în imprumuturile convenționale și analizează întregul context financiar, nu doar numărul de la biroul de credit.
Se poate utiliza un imprumut VA pentru a construi o casă nouă? Da, imprumutul VA poate fi utilizat pentru achiziţionarea terenului și construcţia unei noi case, cât și pentru refinantarea unui împrumut existent, cu aprobarea creditorului.