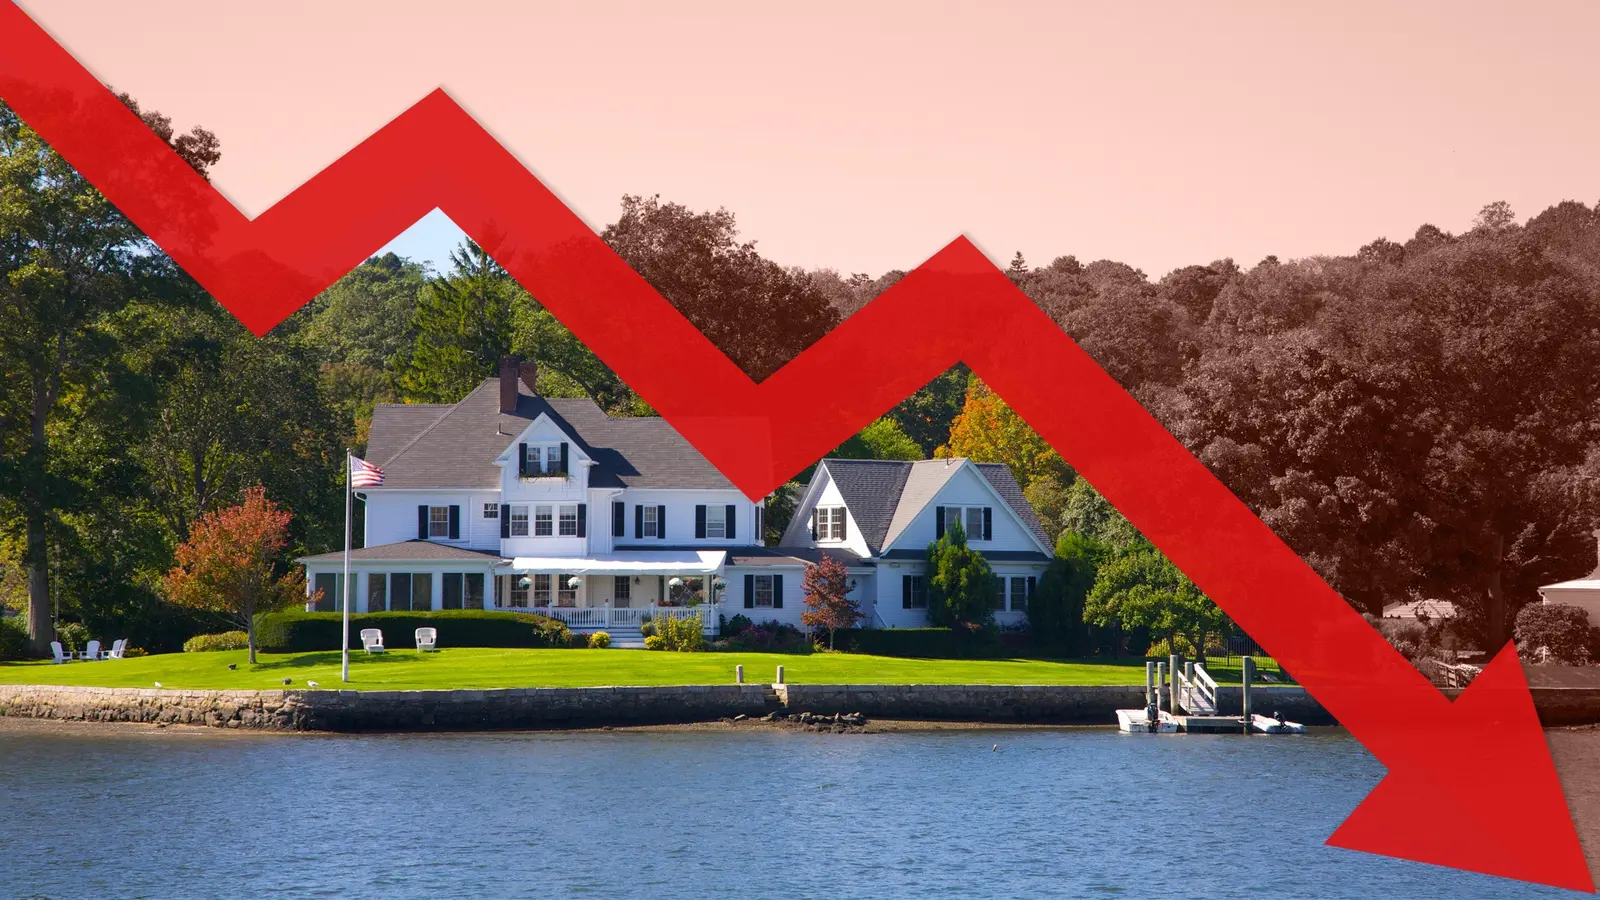
De ce au sărit brusc ratele ipotecare?
Cereriile de ipotecă au scăzut pentru săptămâna care s-a încheiat la 7 octombrie 2026, conform Indicei Compuse al Pieței ipotecare al Asociației Bancare ipotecare. Scăderea a urmat o creștere bruscă a ratelor pentru împrumuturi de casă, care au ajuns la cel mai înalt nivel în trei ani.
Ultimele știri
 Douăsprezece blocuri din Greenfield Băneasa au primit certificarea internațională BREEAM Excellent
 Proprietar din Wirral, amendat drastic după 8 ani fără verificări la gaze
 Proprietarii de locuințe, tot mai sceptici față de viitorul imobiliarelor!
 Piața imobiliară din Regatul Unit inversează rolurile tradiționale
Acest sursare a fost determinată de o vânzare masivă pe piața globală a obligațiilor, care a dus la creștere a costurilor de împrumut în întreaga sector.
Împrumutătorii au raportat un număr mai mic de întrebări atât de la cei care doresc să cumpere, cât și de la cei care văz refinanța, în măsură ce preoccupările privind accesibilitatea au crescut.
Datele arată o reacție clară a pieței față de creșterea costurilor de finanțare, cu o încetire a activității după o perioadă de relativă stabilitate. Analistii au observat că momentul coincide cu presiuni economice mai largi, care afectează încrederea consumatorilor în sectorul imobiliar.
Creșterea ratelor ipotecare a avut originea într-o vânzare pe piața globală a obligațiilor, care a ridicat renditurile pe datori de stat și a influențat prețul împrumuturilor de casă. Căci investitorii au căutat active mai sigure în fața incertitudinii, prețul obligațiilor a scăzut și renditurile au crescut, afectând direct ipotecele cu rată fixă. Rata fixă de 30 de ani a mediuit peste 7 procente pentru prima dată din 2023, conform urmăririlor sectortale. Un asemenea nivel nu se vedea de înainte de începutul ciclului recent de întățire al Politicii Monetare ale Fed.
Economiştii au atribuit evoluției preocupărilor privind inflația și schimbările în așteptările privind politica monetară. Mișcarea rapidă a prins de surprise pe câțimi împrumutatori, în special pe cei care au blocat rate mai mici mai devreme în anul acesta.
Vă vor continua să crească ratele în luniile care vin?
Cumpărătorii prospectivi amână achizițiile sau ajustează bugetele în fața plăților lunare mai mari.
Mulți opt pentru case mai mici sau caută în cartiere mai ieftine pentru a rămâne în limita posibilităților financiare.
Agenții imobiliari au raportat o încreștere a încrederii în timpul vizităților la proprietăți, cu clienți care cer des de multe ori perioade extinse pentru a se hotărâ.
Activitatea de refinanțare a scăzut și ea abrupt, deoarece proprietarii de case au văzut puţin de câștig în înlocuirea împrumutului curent. Câțimi împrumutatori explorează acum ipotecile cu rată ajustabilă ca o soluție temporară, deși experții avertizează privind riscurile viitoare de creștere a ratelor. Consilieri în domeniul locuinței au observat o creștere a apelurilor de la persoane care caută sfaturi privind gestionarea datoriei în condițiile schimbate.
Prognozele sugerează că ratele ipotecare ar putea rămâne ridicate dacă inflația va persista și volatilitatea pe piața obligațiilor va continua. Totuși, orice schimbare în politica Federal Reserve ar putea modifica trajectoria, ușorând sau intensificând presiunea asupra finanțării locuinței. Analistii avertizează că o perioadă prelungită de rate ridicate ar putea suprima mai mult vânzările de case și să încetinească creștera prețurilor în anumite părţi ale pieţei.
De ce au scăzut brusc cererile de ipotecă?
Pe de altă parte, o reducere prelungită a cererii ar putea aduce în cele din urmă un ameliorare prin scăderea competiției. Pentru moment, participanţii la piaţă monitorizează atent datele economice în căutarea semnelor unei stabilizări. MBA planuiește să publice cifrele săptămânale actualizate ale cererilor pentru a urmări tendințele în curs.
Ce este Indiceul Compus al Pieței ipotecare al MBA?
Este o măsură săptămânală a volumului total al cererilor pentru împrumuturi ipotecare în Statele Unite, care urmărește atât activitatea de achiziție, cât și cea de refinanțare.
De ce au ajuns ratele ipotecare la un maxim de trei ani?
Ratele au crescut din cauza unei vânzări masive pe piața globală a obligațiilor, care a dus la creștere a renditurilor, care la rândul ei influențează direct costul împrumuturilor de casă.
Sunt ipotecile cu rată ajustabilă o opțiune sigură acum? Ele pot oferi plăți initiale mai mici, dar comportă risc dacă ratele vor continua să crească, făcându-se nepotrivite pentru stabilitate pe termen lung fără o planificare atentă.